Fotowoltaika dla firmy: profil zużycia, podatki i progi mocy
W przedsiębiorstwie o wyniku instalacji decyduje co innego niż w domu: godziny pracy, taryfa, moc umowna i sposób zaksięgowania wydatku. Wyjaśniamy, od czego zacząć analizę i gdzie kończy się prosta mikroinstalacja, a zaczynają poważniejsze formalności.
Stan wiedzy: październik 2026
Dlaczego firmowa fotowoltaika to inny rachunek niż domowa
Gospodarstwo domowe zużywa najwięcej energii rano i wieczorem, czyli wtedy, gdy panele pracują słabo albo wcale. Typowa firma – warsztat, biuro, sklep, zakład produkcyjny na jedną zmianę, chłodnia – ma odwrotny rytm: pobór rośnie około siódmej–ósmej, utrzymuje się do popołudnia i spada po zamknięciu. Krzywa produkcji fotowoltaicznej nakłada się na taką krzywą zużycia znacznie lepiej. To właśnie z tego powodu przedsiębiorstwa były od początku naturalnym adresatem tej technologii i dlatego temat miał osobne miejsce w poradniku prowadzonym w tej domenie w latach 2018–2024.
Druga różnica to struktura rachunku. Firma płaci za energię czynną, ale także za dystrybucję zależną od taryfy, za moc umowną, opłatę mocową, a często i za energię bierną. Fotowoltaika obniża tylko część tych pozycji. Trzecia – to podatki: przedsiębiorca rozlicza VAT i amortyzację, czego osoba prywatna nie robi, za to nie korzysta z ulgi termomodernizacyjnej ani z programów dla gospodarstw domowych.
Profil zużycia: punkt wyjścia każdej analizy
Miarą dopasowania instalacji do firmy jest autokonsumpcja, czyli odsetek wyprodukowanej energii zużyty na miejscu w chwili wytworzenia. W domu bez magazynu wynosi ona zwykle 20–35 procent. W dobrze dobranej instalacji firmowej może przekraczać 70–80 procent, a w zakładach z ciągłym poborem – zbliżać się do całości.
Żeby ją oszacować, nie wystarczą faktury z rocznym zużyciem. Potrzebny jest profil godzinowy. Odbiorcy z licznikami zdalnego odczytu mogą pobrać takie dane od operatora systemu dystrybucyjnego, zwykle w rozdzielczości 15-minutowej lub godzinowej, za minimum pełny rok. Na ich podstawie nakłada się symulowaną produkcję na rzeczywisty pobór i sprawdza trzy rzeczy:
- jakie jest minimalne obciążenie w słoneczne dni robocze między 10 a 15 – to ono wyznacza moc, przy której prawie nic nie trafi do sieci;
- co dzieje się w weekendy, święta i podczas przerw urlopowych, gdy produkcja trwa, a zakład stoi;
- jak zużycie rozkłada się między lato a zimę – chłodnictwo i klimatyzacja idą w parze ze słońcem, ogrzewanie elektryczne nie.
Jeżeli firma nie ma danych godzinowych, pierwszym przybliżeniem może być kalkulator fotowoltaiki, który przelicza roczne zużycie na orientacyjną moc. W przypadku przedsiębiorstwa to jednak tylko wstęp; decyzję o mocy należy oprzeć na profilu.
Taryfa i moc umowna
Małe firmy przyłączone do sieci niskiego napięcia rozliczają się w taryfach grupy C: C11 z jedną ceną przez całą dobę, C12a z podziałem na szczyt i pozaszczyt, C12b z podziałem na dzień i noc, a przy mocy umownej powyżej 40 kW – w grupie C2x. Większe zakłady, zasilane ze średniego napięcia, korzystają z taryf grupy B. Im wyższy udział kosztów zmiennych (zależnych od liczby pobranych kilowatogodzin) w fakturze, tym więcej daje własna produkcja.
Fotowoltaika rzadko pozwala obniżyć moc umowną. O jej wysokości decydują szczyty poboru, które mogą wystąpić w pochmurny zimowy poranek, gdy panele nie pomagają. Pewną zmianę przynosi dopiero magazyn energii ze sterowaniem nastawionym na ścinanie szczytów. Z kolei falowniki mogą wpływać na bilans energii biernej – przy dużych instalacjach temat kompensacji warto przeanalizować z projektantem, bo źle ustawiona instalacja potrafi wygenerować nowe opłaty.
Kiedy fotowoltaika pasuje do firmy, a kiedy mniej
Bilans argumentów, które najczęściej przesądzają o wyniku. Żaden z nich nie działa samodzielnie – liczy się ich suma w konkretnym zakładzie.
Co przemawia za
- Produkcja przypada na godziny pracy większości zakładów, biur i sklepów, więc duża część energii jest zużywana od razu, bez oddawania do sieci.
- Każda kilowatogodzina zużyta na miejscu zastępuje energię kupowaną razem z opłatami dystrybucyjnymi, które stanowią istotną część faktury.
- Koszt wytworzenia własnej energii jest znany na lata naprzód, co ułatwia planowanie budżetu przy zmiennych cenach rynkowych.
- Podatnik VAT czynny co do zasady odlicza podatek naliczony, a instalacja podlega amortyzacji jako środek trwały.
- Duże, płaskie dachy hal i magazynów oraz wiaty parkingowe to powierzchnia, która zwykle nie ma innego zastosowania.
- Niższy ślad węglowy energii elektrycznej ma znaczenie w raportowaniu niefinansowym i w relacjach z odbiorcami wymagającymi takich danych.
Co ogranicza efekt
- Firma pracująca głównie nocą, sezonowo zimą albo z długimi przestojami w weekendy zużyje na bieżąco tylko część produkcji.
- Fotowoltaika nie obniża opłat stałych: za moc umowną, abonamentu, a opłatę mocową zmniejsza tylko w ograniczonym zakresie.
- Powyżej 50 kW rosną formalności: warunki przyłączenia, umowa z operatorem, wpis do rejestru, a czasem także rozbudowa przyłącza.
- Dach hali trzeba sprawdzić pod kątem nośności; lekkie konstrukcje stalowe często mają niewielki zapas obciążenia.
- W budynku wynajmowanym potrzebna jest zgoda właściciela i uregulowanie losu instalacji po zakończeniu najmu.
- Nadwyżki sprzedawane do sieci są wyceniane po cenach rynkowych, które w słoneczne południa bywają bardzo niskie, a okresowo ujemne.
Rozliczenie nadwyżek w firmie
Przedsiębiorca może mieć status prosumenta energii odnawialnej, jeśli wytwarza energię w mikroinstalacji na własne potrzeby, a wytwarzanie nie jest przeważającym przedmiotem jego działalności. Wówczas nadwyżki rozliczane są w net-billingu: ich wartość, liczona po cenach rynkowych, trafia na depozyt prosumencki i pomniejsza rachunek za energię pobraną. Firmy, które zgłosiły mikroinstalację do 31 marca 2022 r., mogły pozostać w systemie opustów na 15 lat.
Powyżej 50 kW status prosumenta nie przysługuje. Nadwyżki sprzedaje się wtedy na podstawie umowy ze spółką obrotu – po cenie ustalonej w umowie, zwykle powiązanej z notowaniami giełdowymi. Część firm projektuje instalację tak, by niczego nie oddawać do sieci, i stosuje ograniczanie mocy falownika sterowane pomiarem w punkcie przyłączenia. Upraszcza to formalności, ale wymaga uzgodnienia z operatorem i nie zwalnia z obowiązku zgłoszenia lub uzyskania warunków przyłączenia.
W obu przypadkach wniosek jest ten sam: energia zużyta na miejscu jest warta tyle, ile firma płaci za energię z sieci razem z dystrybucją, a energia sprzedana – wyraźnie mniej. Dlatego instalację firmową dobiera się raczej „pod dno” zużycia dziennego niż pod roczną sumę kilowatogodzin. Metodę liczenia okresu zwrotu, którą łatwo przenieść na grunt firmowy, pokazuje analiza opłacalności fotowoltaiki.
VAT i amortyzacja – zasady ogólne
Poniższe uwagi mają charakter orientacyjny. Kwalifikacja podatkowa zależy od formy opodatkowania, rodzaju budynku i sposobu wykorzystania instalacji, a przepisy i ich interpretacje się zmieniają. Rozstrzygające są aktualne przepisy, interpretacje indywidualne i opinia księgowego lub doradcy podatkowego; punktem startu może być serwis podatki.gov.pl.
VAT
Instalacja na budynku firmowym jest objęta stawką 23 procent. Podatnik VAT czynny, który wykorzystuje ją do czynności opodatkowanych, co do zasady odlicza podatek naliczony, więc realnym kosztem jest kwota netto. Komplikacje pojawiają się, gdy instalacja służy jednocześnie działalności i celom prywatnym – na przykład w domu, w którym zarejestrowana jest jednoosobowa firma. Wtedy odliczenie przysługuje w proporcji odpowiadającej wykorzystaniu firmowemu, a stawka VAT na samą instalację może zależeć od charakteru budynku.
Podatek dochodowy
Instalacja fotowoltaiczna o wartości przekraczającej próg dla środków trwałych jest amortyzowana. Stawka zależy od klasyfikacji: instalację wolnostojącą lub stanowiącą odrębny środek trwały amortyzuje się inaczej niż instalację uznaną za część składową budynku, której wartość powiększa wartość początkową nieruchomości. Różnica w tempie rozliczania kosztu jest znaczna, dlatego kwalifikację warto ustalić przed podpisaniem umowy. Mali podatnicy i firmy rozpoczynające działalność mogą w określonych granicach korzystać z jednorazowej amortyzacji w ramach pomocy de minimis. Osobną sprawą jest podatek od nieruchomości – traktowanie instalacji, zwłaszcza gruntowych, było przedmiotem sporów i zmian przepisów.
Progi mocy i związane z nimi formalności
Ogólna mapa obowiązków według stanu przepisów znanego redakcji w październiku 2026 r. Szczegóły zależą od operatora sieci i lokalizacji.
| Moc instalacji | Tryb przyłączenia | Prawo budowlane i ppoż. | Dodatkowe obowiązki |
|---|---|---|---|
| do 6,5 kW | Zgłoszenie mikroinstalacji do operatora | Bez pozwolenia na budowę, bez uzgodnienia ppoż. | Brak szczególnych – typowe dla małych lokali usługowych |
| powyżej 6,5 kW do 50 kW | Zgłoszenie mikroinstalacji, jeśli moc nie przekracza mocy przyłączeniowej | Bez pozwolenia; projekt uzgodniony z rzeczoznawcą ppoż. i zawiadomienie PSP | Możliwy status prosumenta, jeśli wytwarzanie energii nie jest przeważającą działalnością |
| powyżej 50 kW do 150 kW | Wniosek o warunki przyłączenia i umowa o przyłączenie | Nadal bez pozwolenia na budowę (próg podniesiony w 2023 r.); uzgodnienie ppoż. | Przy sprzedaży nadwyżek wpis do rejestru wytwórców w małej instalacji prowadzonego przez URE |
| powyżej 150 kW do 1 MW | Warunki przyłączenia, umowa, często ekspertyza wpływu na sieć | Pozwolenie na budowę; dla instalacji gruntowych także wymogi planistyczne | Wpis do rejestru wytwórców, sprawozdawczość, uzgodnienia zabezpieczeń z operatorem |
| powyżej 1 MW | Pełna procedura przyłączeniowa | Pozwolenie na budowę, często decyzja środowiskowa | Koncesja na wytwarzanie energii elektrycznej |
Zestawienie ma charakter poglądowy. Przed inwestycją należy potwierdzić wymagania u operatora systemu dystrybucyjnego i w Urzędzie Regulacji Energetyki.
Co wynika z progów w praktyce
Granica 50 kW jest dla wielu firm ważniejsza, niż wynikałoby to z samej techniki. Poniżej niej obowiązuje prosty tryb zgłoszenia, operator ma do 30 dni na wymianę licznika, a przedsiębiorca może być prosumentem. Powyżej trzeba złożyć wniosek o określenie warunków przyłączenia, zaczekać na ich wydanie i podpisać umowę; operator może też odmówić albo uzależnić przyłączenie od rozbudowy sieci, jeśli lokalna infrastruktura jest wysycona. Stąd popularność instalacji o mocy tuż poniżej 50 kW – nie zawsze optymalnych energetycznie, ale łatwych do przeprowadzenia.
Przy sprzedaży energii z instalacji od 50 kW do 1 MW wytwórca podlega wpisowi do rejestru wytwórców energii w małej instalacji, prowadzonego przez Prezesa URE, i składa okresowe sprawozdania. Aktualne formularze i wyjaśnienia publikuje Urząd Regulacji Energetyki. Do tego dochodzą kwestie akcyzowe: energia wytworzona i zużyta przez wytwórcę z instalacji o niewielkiej mocy korzysta ze zwolnień, ale warunki i obowiązki ewidencyjne trzeba sprawdzić w aktualnych przepisach.
Niezależnie od mocy obowiązują wymagania przeciwpożarowe. Powyżej 6,5 kW projekt uzgadnia się z rzeczoznawcą, a w obiektach przemysłowych i handlowych dochodzą warunki ubezpieczyciela – niektóre towarzystwa wymagają określonych rozwiązań, na przykład wyłączników pożarowych po stronie prądu stałego albo zachowania odstępów od ścian oddzielenia przeciwpożarowego. Warunki polisy dobrze jest poznać przed zamówieniem projektu.
Gdzie zamontować: dach, grunt, wiata
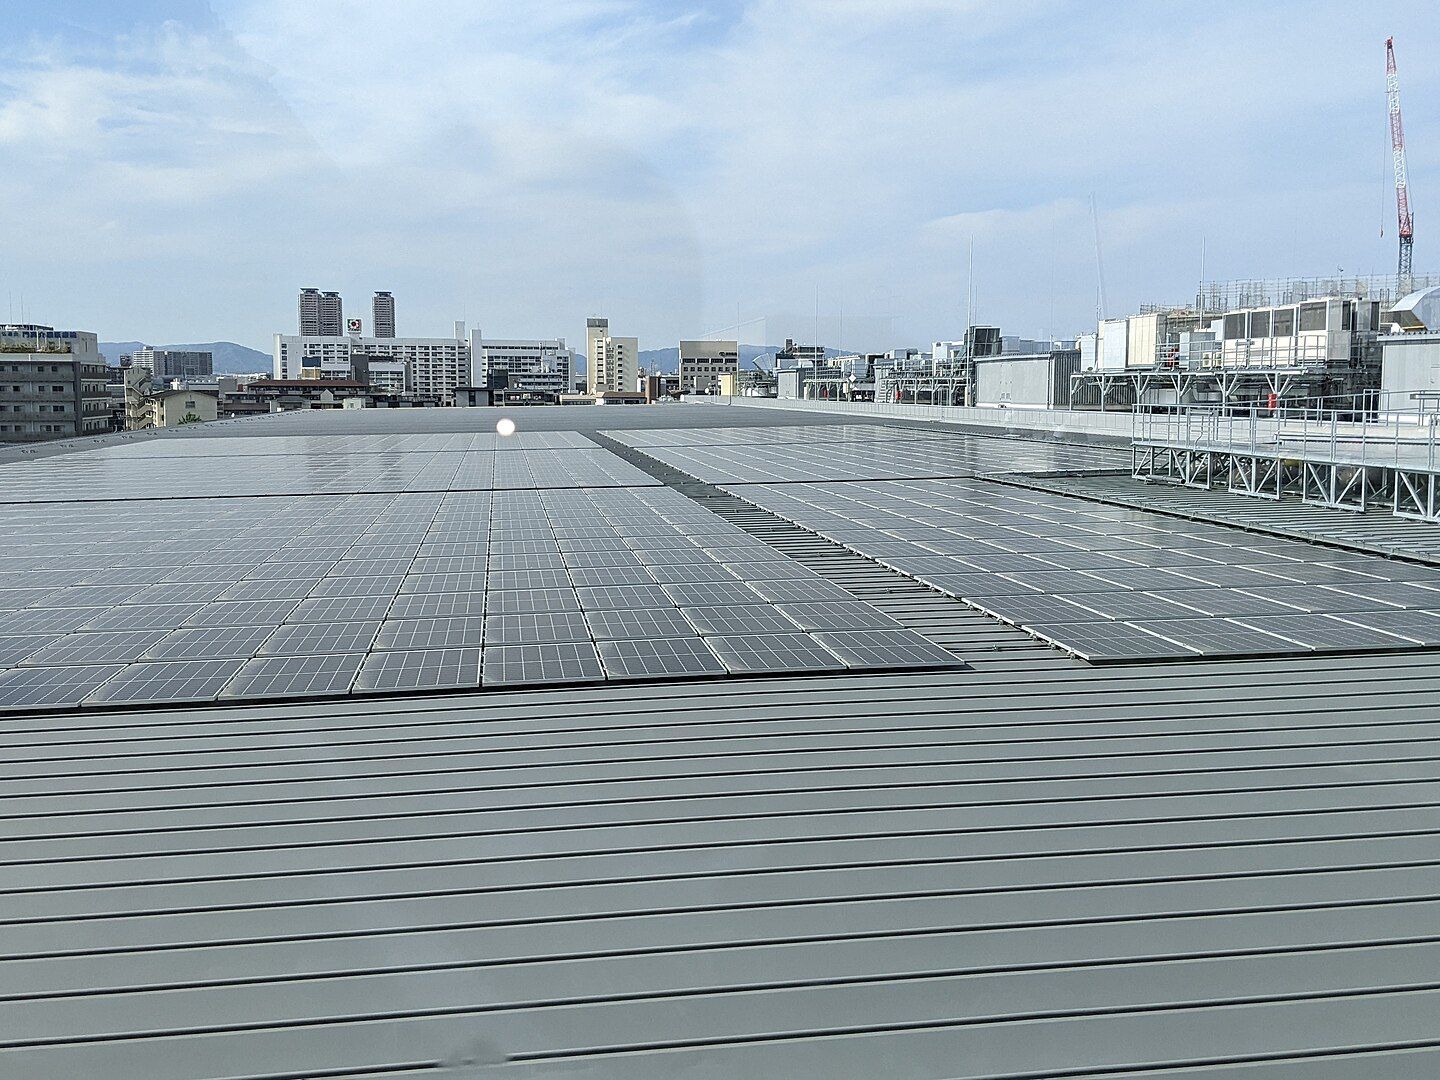
Najczęściej wybierany jest dach hali lub budynku biurowego. Na dachach płaskich stosuje się konstrukcje balastowe lub kotwione, a kluczowym dokumentem jest ekspertyza nośności – temat rozwijamy w poradniku fotowoltaika na płaskim dachu. Hale z płyty warstwowej i blachy trapezowej mają własne systemy mocowań, lżejsze, ale wymagające staranności przy uszczelnianiu przejść.
Gdy dach się nie nadaje, alternatywą jest instalacja na gruncie – łatwiejsza w serwisie i dowolnie zorientowana, lecz zajmująca teren i podlegająca dodatkowym wymogom planistycznym. Coraz częściej spotyka się też wiaty parkingowe z modułami, łączone z ładowarkami samochodów elektrycznych. Niezależnie od miejsca skład systemu jest taki sam jak opisany w przeglądzie instalacji fotowoltaicznych; różni się skalą, liczbą falowników i rozbudowaną częścią pomiarowo-zabezpieczeniową.
Formy finansowania – przegląd neutralny
Przedsiębiorstwa finansują instalacje na kilka sposobów. Każdy inaczej wpływa na bilans, płynność i podatki, a wybór zależy od sytuacji firmy, nie od samej technologii.
- Środki własne. Najprostszy wariant, bez kosztów odsetkowych. Wiąże kapitał, który mógłby pracować w podstawowej działalności, za to cała oszczędność na energii zostaje w firmie od pierwszego dnia.
- Kredyt inwestycyjny. Instalacja od początku jest własnością firmy i jest przez nią amortyzowana, kosztem podatkowym są też odsetki. Bank zwykle wymaga zabezpieczenia i oceny zdolności kredytowej.
- Leasing. W leasingu operacyjnym kosztem są raty, a instalacja pozostaje własnością finansującego do wykupu; w finansowym – amortyzacji dokonuje korzystający. Leasing wymaga ustalenia, czy instalacja zachowuje odrębność od budynku, co bywa problematyczne przy trwałym montażu na dachu.
- Umowy typu PPA i model „instalacja jako usługa”. Inwestor zewnętrzny buduje instalację na terenie firmy i sprzedaje jej energię po uzgodnionej cenie przez kilkanaście lat. Firma nie angażuje kapitału, ale wiąże się długą umową, w której kluczowe są zapisy o indeksacji ceny i o wcześniejszym rozwiązaniu.
- Dotacje i pożyczki preferencyjne. Przedsiębiorcy nie korzystali z programu Mój Prąd, który był przeznaczony dla osób fizycznych. Wsparcie dla firm pojawiało się w programach NFOŚiGW, w funduszach regionalnych i w instrumentach gwarancyjnych banku państwowego – zawsze w ramach naborów o ograniczonym czasie i budżecie.
Porównując warianty, dobrze jest liczyć je na wspólnym mianowniku: łączny koszt w całym okresie finansowania zestawiony z oszczędnością na rachunkach w tym samym czasie. Szerzej o dostępnych instrumentach piszemy na stronie o finansowaniu; gospodarstwa rolne mają przy tym własne instrumenty, takie jak ulga inwestycyjna w podatku rolnym.
Przykład toku rozumowania przy doborze mocy
Weźmy niewielki zakład usługowy pracujący od poniedziałku do piątku w godzinach 7–16, który zużywa 60 000 kWh rocznie. Z profilu godzinowego wynika, że w dni robocze między 10 a 15 pobór nie spada poniżej 18 kW, a w weekendy wynosi 2–3 kW – tyle biorą serwery, chłodziarki i oświetlenie awaryjne. Instalacja o mocy 20 kWp będzie w dni robocze zużywana niemal w całości, a do sieci trafi głównie produkcja weekendowa; autokonsumpcja wyjdzie w okolicach 75–80 procent. Instalacja 50 kWp pokryje większą część rocznego zużycia, ale w letnie południa połowa jej mocy pójdzie do sieci także w dni robocze, a autokonsumpcja spadnie do około połowy.
Który wariant jest lepszy, zależy od relacji cen. Jeśli firma płaci za energię z dystrybucją kilkukrotnie więcej, niż dostaje za nadwyżki, mniejsza instalacja zwróci się szybciej, a większa da wyższą sumę oszczędności w dłuższym okresie. Liczby w tym przykładzie są założeniami ilustrującymi sposób myślenia, nie danymi rzeczywistego zakładu. Pokazują jednak, dlaczego dwie firmy o identycznym rocznym zużyciu mogą potrzebować zupełnie różnych instalacji.
Moduły i urządzenia w instalacji firmowej
W instalacjach komercyjnych stosuje się zwykle moduły większego formatu niż na domach, co obniża koszt montażu w przeliczeniu na wat. Przy większej skali różnice cenowe między klasami modułów przekładają się na konkretne kwoty, dlatego warto znać mechanizmy opisane w tekście o cenach paneli fotowoltaicznych. Falowniki dobiera się trójfazowe, często kilka mniejszych zamiast jednego dużego – awaria jednego urządzenia nie zatrzymuje wtedy całej produkcji. Do tego dochodzi układ pomiarowy i zabezpieczenia uzgadniane z operatorem oraz system monitoringu z dostępem do danych godzinowych, bez którego nie da się sprawdzić, czy instalacja pracuje zgodnie z założeniami.
Kolejność działań w firmie
- Zebranie danych: faktury z 12 miesięcy, profil godzinowy od operatora, umowa dystrybucyjna z mocą przyłączeniową i umowną.
- Wstępna analiza profilu i wyznaczenie dwóch–trzech wariantów mocy z oszacowaną autokonsumpcją.
- Ocena techniczna miejsca montażu: nośność dachu, stan pokrycia, drogi kablowe, rozdzielnia główna.
- Ustalenie kwalifikacji podatkowej i formy finansowania z księgowością.
- Projekt z uzgodnieniem przeciwpożarowym, a powyżej 50 kW – wniosek o warunki przyłączenia.
- Montaż, pomiary, zgłoszenie lub odbiór przez operatora, zawiadomienie straży pożarnej.
- Monitoring: porównanie rzeczywistej autokonsumpcji z założeniami po pierwszych pełnych miesiącach pracy.
Czytaj dalej
Fotowoltaika na płaskim dachu
Balast czy kotwienie, układ wschód–zachód i nośność dachu hali.
Przejdź do poradnikaFarmy fotowoltaiczne
Czym różni się instalacja na własne potrzeby od elektrowni sprzedającej energię.
Przejdź do poradnikaOpłacalność fotowoltaiki
Metoda liczenia okresu zwrotu z przykładem i analizą scenariuszy.
Przejdź do poradnikaOszacuj moc dla swojego zużycia
Kalkulator przelicza roczne zużycie energii na orientacyjną moc instalacji i produkcję. W firmie potraktuj wynik jako pierwszy krok przed analizą profilu godzinowego.